Wstrzymanie rat kredytu frankowego stanowi prawny mechanizm, który zwalnia konsumenta ze spłacania comiesięcznych należności bankowych w trakcie trwania sporu w sądzie. Kredytobiorcy spłacający toksyczne zobowiązania walutowe mogą domagać się ochrony tymczasowej na podstawie przepisów Kodeksu postępowania cywilnego. Złożenie odpowiedniego pisma procesowego pozwala zatrzymać transfer kolejnych pieniędzy do instytucji finansowej przed ostatecznym wyrokiem. Takie rozwiązanie zabezpiecza finanse domowe przed dalszym powiększaniem nadpłaty kapitału.
Najważniejsze informacje w skrócie:
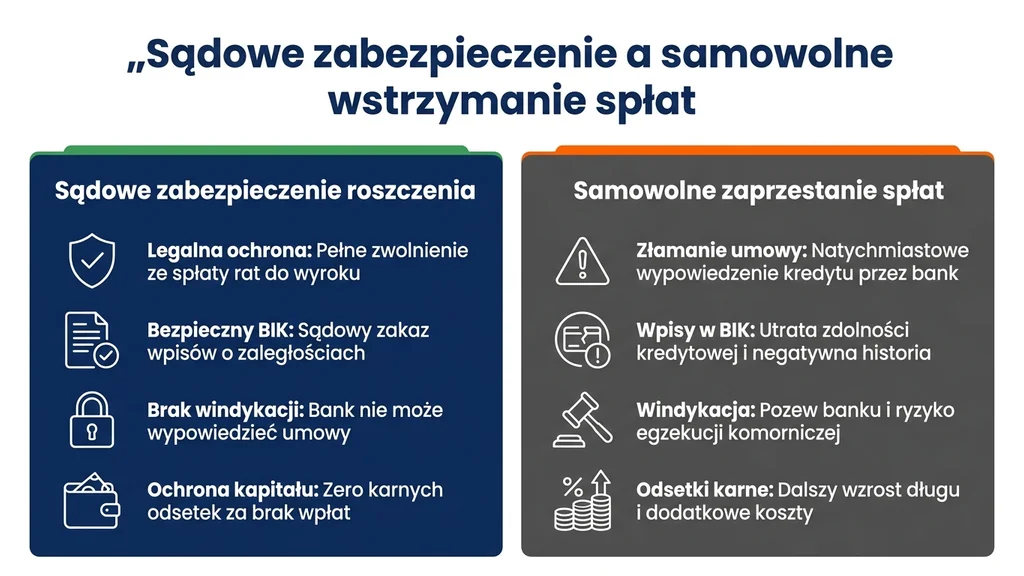
- sądowe zabezpieczenie roszczenia całkowicie zwalnia z płatności rat do zakończenia procesu,
- legalne zawieszenie spłaty zapobiega windykacji oraz negatywnym wpisom w rejestrach dłużników,
- największe szanse na wstrzymanie rat mają osoby, które oddały bankowi nominalną kwotę kapitału.
Na czym polega wstrzymanie rat kredytu frankowego i zabezpieczenie roszczenia?
Instytucja, jaką stanowi zabezpieczenie roszczenia, pozwala uregulować sytuację prawną stron na czas trwania postępowania sądowego. W sprawach, w których osią sporu są kredyty frankowe, konsumenci żądają unieważnienia całej relacji prawnej. Chodzi o wyeliminowanie z obrotu umów indeksowanych lub denominowanych do waluty CHF. Umowa kredytowa zawierała bowiem nieuczciwe klauzule przeliczeniowe, w których bank jednostronnie ustalał kursy walut w tabelach bankowych.
Zabezpieczenie polega na tym, że właściwy sąd wydaje tymczasowe postanowienie. Orzeczenie to formalnie wstrzymuje obowiązek uiszczania comiesięcznych rat kapitałowo-odsetkowych przez kredytobiorcę. Dzięki temu frankowy dług przestaje rosnąć, a domowy budżet zostaje natychmiast odciążony.
Praktyka polskich sądów zmieniła się diametralnie pod wpływem orzecznictwa Trybunału Sprawiedliwości Unii Europejskiej. Sądy powszechne powszechnie uznają teraz, że dalsza spłata rat powiększa jedynie nienależne świadczenie na rzecz instytucji finansowej. Gdy sędzia uwzględni wniosek, kredytobiorca nie ryzykuje uznania za nierzetelnego dłużnika. Postanowienie sądu tworzy stan pełnej ochrony prawnej, a bank traci możliwość naliczania karnych odsetek za brak wpłat. Formalne zawieszenie spłaty sprawia, że żadna kolejna wpłata nie powiększa już nadpłaty kapitału, którą w przyszłości trzeba by z trudem odzyskiwać.
Jak skutecznie złożyć wniosek o zabezpieczenie i wstrzymać płatność rat?
Aby wstrzymać płatność rat, kredytobiorca musi złożyć do sądu formalny wniosek o zabezpieczenie powództwa. Pismo to można złożyć w dwóch momentach. Pierwszym i najbardziej praktycznym rozwiązaniem jest włączenie wniosku bezpośrednio w pozew inicjujący postępowanie przeciwko bankowi. Drugą opcją pozostaje złożenie odrębnego dokumentu w toku trwającej już sprawy w sądzie. Złożenie żądania w pozwie nie wymaga uiszczania dodatkowej opłaty sądowej, podczas gdy wniosek odrębny wiąże się z opłatą kancelaryjną.
Sąd rozpoznaje kwestię zabezpieczenia na posiedzeniu niejawnym. Oznacza to, że sędzia podejmuje decyzję w zaciszu gabinetu, w oparciu o treść pism i dołączone dokumenty, bez udziału stron i świadków. Prawidłowa argumentacja ma tutaj fundamentalne znaczenie. Pomoc, jaką świadczy profesjonalna kancelaria prawna, gwarantuje precyzyjne sformułowanie żądania. Radca prawny reprezentujący kredytobiorcę weryfikuje historię spłat i konstruuje wnioski dowodowe, co przyspiesza wydanie orzeczenia.
Wskazówka eksperta z Kancelaria Prawna Paweł Tołoczko: „Wniosek o zabezpieczenie warto połączyć z pozwem już na etapie wstępnym, ponieważ pozwala to zaoszczędzić na opłatach sądowych i uzyskać ochronę finansową w początkowej fazie procesu”.
Jak uprawdopodobnić roszczenie o stwierdzenie nieważności umowy?
Aby sąd wydał postanowienie zabezpieczające, kredytobiorca musi rzetelnie uprawdopodobnić swoje roszczenie. W procedurze cywilnej uprawdopodobnienie jest wymogiem łagodniejszym niż pełne udowodnienie faktów. Oznacza to wykazanie wysokiego prawdopodobieństwa, że zakwestionowana umowa zawiera niedozwolone postanowienia umowne i z tego powodu upadnie.
Argumentacja skupia się na wykazaniu obecności klauzul abuzywnych, czyli zapisów rażąco naruszających interesy konsumenta. Zapisy spreadowe oraz mechanizmy indeksacji dawały bankom swobodę w ustalaniu kursu waluty obcej. Kredytobiorca nie miał możliwości zweryfikowania, w jaki sposób bank przelicza jego raty. Wadliwa konstrukcja umowy kredytu powoduje jej sprzeczność z prawem. W pismach procesowych przytacza się ugruntowane orzecznictwo sądów powszechnych oraz TSUE, które jednoznacznie nakazuje unieważnianie takich wadliwych kredytów.
Kiedy frankowicz ma interes prawny w uzyskaniu zabezpieczenia?
Drugim koniecznym warunkiem uzyskania zabezpieczenia jest wykazanie interesu prawnego w rozumieniu artykułu 730[1] Kodeksu postępowania cywilnego. Frankowicz posiada taki interes, gdy brak zabezpieczenia uniemożliwi lub poważnie utrudni wykonanie zapadłego w przyszłości orzeczenia.
Głównym dowodem przemawiającym za zabezpieczeniem jest pełna spłata nominalnego kapitału. Chodzi o sytuację, w której suma dotychczasowych wpłat w złotówkach zrównała się z kwotą, którą bank faktycznie wypłacił kredytobiorcy. Dalsze przekazywanie rat tworzy nadpłatę, która zmuszałaby konsumenta do wytoczenia kolejnego procesu o zwrot pieniędzy. Dodatkowym czynnikiem jest kondycja finansowa sektora bankowego oraz ryzyko przymusowej restrukturyzacji konkretnego banku. Ewentualna niewypłacalność pozwanej instytucji poważnie utrudni odzyskanie nadpłaconych środków, co uzasadnia natychmiastowe wstrzymanie rozliczeń.
Dlaczego samowolne zaprzestanie spłacania kredytu bez decyzji sądu jest groźne?
Jednostronne zaprzestanie przelewania rat bez zgody sądu pociąga za sobą natychmiastowe konsekwencje prawne. Choć umowa może być wadliwa, formalnie wiąże ona strony aż do momentu, w którym zapadnie prawomocny wyrok. Bank traktuje samowolne wstrzymanie płatności jako naruszenie warunków kontraktu, a nie realizację praw konsumenta.
Konsekwencje nieautoryzowanego zaprzestania wpłat obejmują szereg uciążliwych działań windykacyjnych:
- natychmiastowe wypowiedzenie umowy kredytowej i postawienie całego zadłużenia w stan natychmiastowej wykonalności,
- przekazanie negatywnych informacji o zadłużeniu do bazy Biura Informacji Kredytowej oraz BIG InfoMonitor,
- wszczęcie agresywnej windykacji polubownej, a następnie skierowanie przeciwko klientowi bankowego pozwu o zapłatę,
- zablokowanie zdolności kredytowej konsumenta w całym sektorze finansowym.
Samowolne działania obracają się przeciwko kredytobiorcy i generują dodatkowe koszty egzekucyjne. Z tego powodu legalne wstrzymanie rat kredytu frankowego musi zawsze opierać się na oficjalnej decyzji sądu.
Poniższe zestawienie pokazuje różnice między legalną procedurą a zaprzestaniem spłat na własną rękę:
| Element procedury | Sądowe zabezpieczenie roszczenia | Samowolne zaprzestanie spłaty |
|---|---|---|
| Status prawny konsumenta | Działanie w pełni legalne i usankcjonowane | Złamanie warunków trwającej umowy |
| Wpisy w rejestrach BIK | Bank ma sądowy zakaz dokonywania wpisów | Natychmiastowe zgłoszenie zaległości |
| Działania windykacyjne | Całkowicie zablokowane przez sąd | Windykacja i ryzyko komornika |
| Koszty odsetek karnych | Brak naliczania dodatkowych opłat | Rosnące odsetki za opóźnienie |
Legalna droga procesowa zapewnia stabilność i eliminuje ryzyko działań komorniczych. Zamiast ryzykować spór o zaległości, bezpieczniej jest uzyskać sądowy nakaz zawieszenia spłat.
Jakie korzyści daje postanowienie sądu o zawieszeniu obowiązku spłaty rat?
Sądowe orzeczenie wprowadzające zawieszenie płatności przynosi kredytobiorcy natychmiastową ulgę finansową. Zabezpieczenie zdejmuje z konsumenta obowiązek spłaty rat na cały czas trwania postępowania. Frankowicz nie musi co miesiąc martwić się wahaniami kursów walut ani wyliczeniami tabel bankowych. Pieniądze, które trafiały dotychczas do banku, pozostają na bieżącym rachunku gospodarstwa domowego.
Postanowienie sądu stanowi tarczę ochronną przed wszelkimi represjami ze strony instytucji finansowej. Dokument ten zawiera zazwyczaj wyraźny zakaz wypowiadania umowy przez bank z powodu braku comiesięcznych wpłat. Bank otrzymuje również zakaz przekazywania danych kredytobiorcy do rejestrów dłużników, takich jak BIK czy biura informacji gospodarczej. Oznacza to pełne zachowanie dotychczasowej wiarygodności finansowej konsumenta.
Kolejną zaletą jest ochrona przed powiększaniem kwoty, którą po wygranej trzeba odzyskać od banku. Spłata kolejnych transz kapitału zmuszałaby kredytobiorcę do rozliczania wieloletnich nadpłat po unieważnieniu umowy. Instytucja zabezpieczenia odwraca role procesowe i daje spokój psychiczny niezbędny do spokojnego oczekiwania na finał sprawy.
Praktyczna wskazówka: Zabezpieczenie roszczeń przydaje się również w innych sporach bankowych, w których konsument kwestionuje legalność obciążeń, w tym sprawach obejmujących sankcję kredytu darmowego.
Jak długo trwa wstrzymanie płatności rat kredytu we frankach?
Formalny czas trwania zabezpieczenia określa treść wydanego postanowienia sądowego. Zazwyczaj ochrona obowiązuje od dnia doręczenia odpisu orzeczenia do chwili, gdy w sprawie zapadnie prawomocny wyrok. Oznacza to, że frankowicz nie płaci rat przez cały okres trwania procesu w pierwszej instancji, a także w trakcie ewentualnego postępowania apelacyjnego. Sprawy o unieważnienie kredytów frankowych toczą się średnio od kilkunastu miesięcy do kilku lat, więc korzyść finansowa ma charakter długofalowy.
Gdy zapadnie prawomocne rozstrzygnięcie unieważniające umowę, tymczasowe zabezpieczenie wygasa i następuje definitywne rozliczenie stron. Kredytobiorca i bank zwracają sobie nawzajem wyłącznie nominalne kwoty. Jeśli konsument spłacił już cały udostępniony kapitał, umowa przestaje istnieć, a hipoteka zostaje wykreślona z księgi wieczystej. Właściwie sformułowany wniosek zabezpieczający eliminuje konieczność dalszego przekazywania środków do banku i gwarantuje stabilność majątkową.
W sporach dotyczących toksycznych produktów finansowych kluczowa jest profesjonalna pomoc prawna. Podobnie jak w sprawach o sankcja kredytu darmowego czy usunięcie WIBOR z umowy kredytu hipotecznego, walka z bankiem wymaga biegłości w procedurze cywilnej. Wsparcia w tych kwestiach udziela doświadczony radca prawny z Kancelarii Prawnej Paweł Tołoczko. Zespół kancelarii reprezentuje klientów w sporach bankowych w Olsztynie oraz na terenie całego kraju w formie zdalnej. Skorzystaj z profesjonalnej analizy umowy i sprawdź możliwość wstrzymania swoich rat już teraz.
Najczęściej zadawane pytania o wstrzymanie rat kredytu frankowego
1. Czy każdy frankowicz może uzyskać wstrzymanie płatności rat?
Każdy kredytobiorca ma prawo złożyć wniosek o zabezpieczenie powództwa w toku procesu. Największe prawdopodobieństwo pozytywnego rozpatrzenia wniosku występuje w sytuacji, gdy konsument spłacił już kwotę nominalnego kapitału wypłaconego przez bank.
2. Ile czasu czeka się na rozpoznanie wniosku o zabezpieczenie?
Zgodnie z przepisami procedury cywilnej sądy powinny rozpatrywać wnioski o zabezpieczenie w terminie tygodnia od wpływu pisma. W praktyce czas oczekiwania zależy od obciążenia danego wydziału i wynosi od kilku tygodni do kilku miesięcy.
3. Co się dzieje, gdy sąd oddali wniosek o zabezpieczenie?
Oddalenie wniosku przez sąd pierwszej instancji nie zamyka drogi do zawieszenia płatności. Kredytobiorca może złożyć zażalenie do sądu wyższej instancji lub ponowić wniosek na dalszym etapie procesu po spłaceniu kolejnych rat.
4. Czy bank może wypowiedzieć umowę po wydaniu zabezpieczenia przez sąd?
Prawomocne postanowienie sądu zabezpieczające powództwo zakazuje bankowi wypowiedzenia umowy z powodu braku spłat. Działania windykacyjne podjęte przez bank wbrew postanowieniu stanowią rażące naruszenie prawa i są bezskuteczne.
Grafiki w tym wpisie powstały przy pomocy AI
Paweł Tołoczko
Jestem radcą prawnym, absolwentem Wydziału Prawa i Administracji Uniwersytetu Warmińsko-Mazurskiego w Olsztynie, gdzie uzyskałem tytuł magistra prawa. Jako radca prawny świadczę pomoc prawną zarówno przedsiębiorcom, jak i klientom indywidualnym. Specjalizuje się w prawie konsumenckim, z powodzeniem reprezentuje klientów w sporach sądowych, w szczególności w sprawach dotyczących kredytów waloryzowanych do walut obcych w tym frankowych i euro, roszczeń przeciwko bankom oraz ochrony praw konsumentów. W swojej praktyce prowadzę również sprawy z zakresu prawa rodzinnego i rozwodowego oraz dochodzenia odszkodowań i zadośćuczynień za szkody na osobie. W swojej pracy stawiam na rzetelność, indywidualne podejście do każdej sprawy oraz poszukiwanie skutecznych i praktycznych rozwiązań prawnych.
