Spory sądowe dotyczące kredytów powiązanych z walutami obcymi zdominowały wokandy polskich sądów powszechnych. Banki przez lata stosowały wzorce umowne naruszające interesy konsumentów, co otworzyło kredytobiorcom drogę do odzyskania nienależnie pobranych środków. Dochodzone przed sądami roszczenia wynoszą często od kilkudziesięciu do kilkuset tysięcy złotych z tytułu wadliwych mechanizmów przeliczeniowych. Niniejszy poradnik wyjaśnia, jak wygląda procedura procesowa i czego można żądać w procesie przeciwko instytucji finansowej.
Najważniejsze informacje w skrócie:
- podstawą roszczeń są abuzywne tabele kursowe ustalane jednostronnie przez bank,
- prawomocny wyrok prowadzi do upadku umowy i zwrotu nienależnych świadczeń,
- spłacony kredyt również podlega pełnemu rozliczeniu przed sądem.
Czym jest pozew frankowy i jakie klauzule abuzywne pozwalają unieważnić umowę
Pozew frankowy to oficjalne pismo procesowe, które inicjuje postępowanie sądowe przeciwko instytucji finansowej w sprawie kredytu indeksowanego lub denominowanego do franka szwajcarskiego. Kredyt indeksowany to zobowiązanie wyrażone w złotych, lecz przeliczane według kursu obcej waluty. Z kolei kredyt denominowany opiewa w umowie na walutę obcą, ale zostaje wypłacony w złotówkach. Podstawą prawną wysuwanych żądań są klauzule abuzywne, czyli niedozwolone postanowienia umowne, które rażąco naruszają interesy konsumenta oraz dobre obyczaje.
W umowach tych bank przyznał sobie prawo do jednostronnego ustalania kursów w tabelach kursowych. Kredytobiorca w momencie podpisywania dokumentacji nie wiedział, według jakich kryteriów tworzone są te zestawienia. Taki mechanizm wprowadzał ukryty spread walutowy, stanowiący dodatkowy zysk kredytodawcy. Naruszało to fundamentalną zasadę równorzędności stron stosunku cywilnoprawnego.
Konsekwencje prawne takich zapisów określa orzecznictwo Trybunału Sprawiedliwości Unii Europejskiej. TSUE wskazuje, że wyeliminowanie nieuczciwych zapisów o przeliczeniach walutowych uniemożliwia dalsze wykonywanie kontraktu. Po usunięciu klauzul przeliczeniowych z umowy znika główny mechanizm określający wysokość świadczenia w walucie CHF. W rezultacie jedynym rozwiązaniem chroniącym konsumenta staje się unieważnienie umowy, traktowanej tak, jakby nigdy nie została zawarta. Podobne wady prawne zawierają niekiedy także kredyty w euro, kredyty w dolarach oraz kredyty w jenach.
Jakie roszczenia przysługują frankowiczom i co daje unieważnienie umowy kredytowej
Frankowicze wnoszący pozew formułują dwa podstawowe żądania: ustalenie nieważności umowy kredytowej oraz zapłatę nienależnie pobranych kwot. Żądanie zapłaty opiera się na teorii dwóch kondykcji, zgodnie z którą każde nienależne świadczenie stanowi odrębne roszczenie podlegające zwrotowi. Bank musi oddać wszystkie wpłacone raty kapitałowo-odsetkowe, opłaty manipulacyjne i składki ubezpieczeniowe. Kredytobiorca z kolei zobowiązany jest zwrócić wyłącznie faktycznie otrzymaną kwotę kapitału.
Unieważnienie umowy przynosi korzyści wykraczające poza sam zwrot nadpłat. Kredytobiorca uzyskuje ustawowe odsetki za opóźnienie, które sąd nalicza od momentu doręczenia bankowi wezwania do zapłaty. Wieloletni proces generuje zatem dodatkowe przysporzenie majątkowe. Następuje również wykreślenie hipoteki obciążającej nieruchomość oraz usunięcie wpisów z Biura Informacji Kredytowej. Jako żądanie ewentualne formułuje się czasem odfrankowienie, polegające na usunięciu klauzul walutowych przy pozostawieniu oprocentowania stawką referencyjną.
Poniższa tabela przedstawia porównanie skutków prawnych i finansowych obu wariantów roszczeń procesowych:
| Zakres korzyści | Unieważnienie umowy kredytu | Odfrankowienie kredytu |
|---|---|---|
| Status umowy | Całkowity upadek kontraktu od momentu zawarcia | Dalsze trwanie umowy w walucie PLN |
| Kwestia hipoteki | Całkowite wykreślenie wpisu z księgi wieczystej | Hipoteka zabezpiecza zmniejszone zobowiązanie |
| Zwrot świadczeń | Zwrot wszystkich wpłaconych rat, prowizji i opłat | Zwrot nadpłat powstałych z różnic kursowych |
| Dalsze raty | Brak konieczności płacenia kolejnych rat | Raty przeliczane bez marży kursowej |
Rozstrzygnięcie unieważniające kontrakt definitywnie zamyka relację prawną łączącą kredytobiorcę z instytucją finansową.
Spłacony kredyt frankowy a pozew – czy spłata zamyka drogę do dochodzenia roszczeń
Całkowita spłata zobowiązania nie zamyka konsumentowi drogi do sądu. Wykonanie umowy nie legalizuje zawartych w niej klauzul niedozwolonych. Jeśli bank pobrał środki na podstawie nieważnego mechanizmu, świadczenie to pozostaje nienależne. Wykreślenie hipoteki po zamknięciu rachunku nie wpływa na zasadność pozwu o zwrot wpłaconych środków.
Kwestia przedawnienia budzi często nieuzasadnione obawy. Termin przedawnienia roszczeń konsumenta wynosi 6 lat, ale jego bieg rozpoczyna się od momentu powzięcia wiedzy o wadliwości umowy i klauzulach abuzywnych. Moment spłaty czy data podpisania dokumentu nie decydują o przedawnieniu. Banki mają obowiązek archiwizacji dokumentacji kredytowej co do zasady przez 10 lat, a uzyskana historia spłat pozwala dokładnie określić wielkość żądania. Podobne mechanizmy odzyskiwania środków konsumenckich stosuje się w sprawach takich jak sankcja kredytu darmowego.
Praktyczna wskazówka: Przed złożeniem reklamacji lub pozwu warto wystąpić do banku o wydanie pełnego zaświadczenia o historii spłat, co uniemożliwi kredytodawcy kwestionowanie wysokości uiszczonych kwot.
Pozew indywidualny czy zbiorowy – jak najlepiej dochodzić swoich praw w sądzie
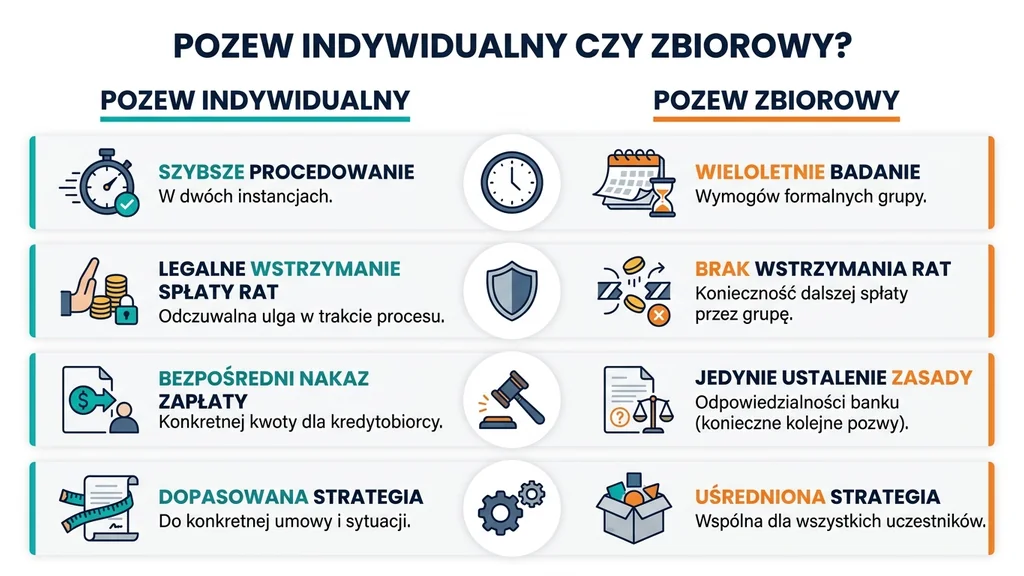
Kredytobiorcy decydujący się na proces stają przed wyborem formy dochodzenia praw. Pozew zbiorowy wiąże się ze skomplikowaną procedurą formalną, wymagającą ujednolicenia sytuacji prawnej wszystkich uczestników grupy. Postępowania grupowe trwają zazwyczaj znacznie dłużej i często kończą się jedynie ustaleniem zasady odpowiedzialności banku, bez zasądzenia konkretnych kwot do wypłaty.
Pozew indywidualny umożliwia dostosowanie strategii do konkretnych zapisów umowy i okoliczności jej podpisania. Pozwala na sprawne uzyskanie zabezpieczenia powództwa, czyli sądowej zgody na legalne wstrzymanie spłaty rat na czas trwania procesu. Wyrok kończący sprawę indywidualną zasądza bezpośredni zwrot kwot na rzecz konkretnego powoda wraz z należnymi odsetkami.
Poniższa tabela porównuje oba tryby dochodzenia roszczeń przeciwko bankowi:
| Cecha postępowania | Pozew indywidualny | Pozew zbiorowy |
|---|---|---|
| Czas trwania sprawy | Szybsze procedowanie w dwóch instancjach | Wieloletnie badanie wymogów formalnych grupy |
| Zabezpieczenie roszczenia | Możliwość legalnego wstrzymania spłaty rat | Brak możliwości wstrzymania rat dla grupy |
| Charakter wyroku | Bezpośredni nakaz zapłaty określonej sumy | Najczęściej jedynie ustalenie zasady sporu |
| Strategia procesowa | Dopasowana do konkretnej sytuacji klienta | Uśredniona dla wszystkich uczestników |
Z tego względu doświadczeni pełnomocnicy rekomendują wytoczenie powództwa indywidualnego jako ścieżki zapewniającej optymalną ochronę majątku.
Właściwość sądu w sprawie frankowej – gdzie złożyć pozew przeciwko bankowi
Zasady składania pism procesowych uległy w ostatnich latach istotnym modyfikacjom proceduralnym. Znowelizowany Kodeks postępowania cywilnego wprowadził wyłączną właściwość sądu miejsca zamieszkania konsumenta. Złożenie pozwu następuje obecnie w sądzie właściwym dla kredytobiorcy, a nie tam, gdzie bank ma swoją siedzibę.
Zmiana ta odciążyła XXVIII Wydział Cywilny w Sądzie Okręgowym w Warszawie, przenosząc sprawy do sądów w całej Polsce. Właściwość rzeczowa zależy od wartości przedmiotu sporu. Sprawy, w których wartość roszczenia przewyższa ustawowy próg kwotowy, rozpatruje właściwy miejscowo sąd okręgowy, natomiast roszczenia o mniejszej wartości trafiają do sądów rejonowych.
Szanse procesowe kredytobiorcy a wykształcenie i świadomość ryzyka walutowego
Częstym mitem jest przekonanie, że wykształcenie kredytobiorcy odbiera mu status konsumenta. Posiadanie wiedzy prawniczej, ekonomicznej lub praca w sektorze finansowym nie wyłącza ochrony przewidzianej w prawie cywilnym. Kluczowe znaczenie ma cel zaciągnięcia zobowiązania, który musi mieć charakter prywatny i mieszkaniowy.
Podpisanie bankowego oświadczenia o znajomości ryzyka walutowego również nie zamyka drogi sądowej. Bank miał obowiązek przedstawić rzetelną symulację wahań kursów walut, a nie jedynie odebrać podpis pod ogólną formułą. O wygranej decyduje obiektywna treść umowy oraz zawarta w niej klauzula waloryzacyjna, a nie wiedza klienta.
Wskazówka eksperta z Kancelaria Prawna Paweł Tołoczko: Klienci z całej Polski mogą skonsultować swoją sytuację zdalnie poprzez porady prawne online, co przyspiesza wstępną weryfikację zapisów umownych bez konieczności wizyty w kancelarii.
Jak krok po kroku przygotować i złożyć pozew frankowy do sądu
Skuteczne zainicjowanie procesu wymaga przejścia przez sformalizowane etapy przygotowawcze. Każdy krok ma znaczenie dla powodzenia sprawy przed sądem powszechnym.
Prawidłowe postępowanie przedsądowe i procesowe obejmuje następujące czynności:
- skompletowanie dokumentów źródłowych obejmujących umowę kredytową, regulaminy i porozumienia,
- pobranie z banku zaświadczenia o historii spłat z podziałem na raty kapitałowe oraz odsetkowe,
- szczegółowa analiza umowy przeprowadzona pod kątem abuzywności,
- precyzyjne wyliczenie wartości roszczenia i nadpłat,
- skierowanie do banku przedsądowego wezwania do zapłaty pod rygorem skierowania sprawy do sądu,
- wniesienie pozwu do właściwego sądu wraz z opłatą sądową wynoszącą maksymalnie 1000 zł dla konsumenta.
Złożenie pozwu frankowego otwiera formalną wymianę pism procesowych między stronami. Sprawami tego typu kompleksowo zajmuje się Radca prawny Paweł Tołoczko, prowadząc kredyty frankowe dla kredytobiorców z całej Polski.
Dlaczego pozew frankowy to najskuteczniejszy sposób na uwolnienie się od wadliwego kredytu
Wytoczenie powództwa przeciwko bankowi pozwala trwale zlikwidować niepewność finansową wywołaną rosnącym kursem franka. Wyeliminowanie wadliwego kontraktu z obrotu prawnego zwraca konsumentowi pełną kontrolę nad własnym majątkiem oraz nieruchomością. Samodzielne negocjacje ugodowe z bankiem rzadko przynoszą korzyści porównywalne z wyrokiem sądu, ponieważ propozycje bankowe zazwyczaj jedynie częściowo redukują saldo zadłużenia.
Poniższa tabela przedstawia zestawienie działań procesowych oraz ich praktyczne uzasadnienie:
| Co zrobić | Dlaczego |
|---|---|
| Wystąpić o dokumentację spłat | Pozwala precyzyjnie ustalić kwotę roszczenia pieniężnego |
| Zlecić weryfikację zapisów prawnikowi | Gwarantuje wykrycie wszystkich niedozwolonych postanowień |
| Wysłać wezwanie do zapłaty | Uruchamia naliczanie ustawowych odsetek za opóźnienie |
| Złożyć wniosek o zabezpieczenie | Daje możliwość wstrzymania płatności rat na czas procesu |
Kancelaria Prawna Paweł Tołoczko reprezentuje klientów w sporach z instytucjami finansowymi, łącząc wąskie specjalizacje bankowe z transparentnymi zasadami współpracy. Osoby posiadające kredyty we frankach mogą skorzystać z profesjonalnej pomocy prawnej w siedzibie kancelarii w Olsztynie lub za pośrednictwem konsultacji internetowych.
Najczęściej zadawane pytania o pozew frankowy
Ile kosztuje opłata sądowa od pozwu frankowego?
Opłata sądowa dla konsumenta jest stała i wynosi maksymalnie 1000 zł, niezależnie od wartości przedmiotu sporu. Do tego należy doliczyć opłatę skarbową od pełnomocnictwa w kwocie 17 zł.
Czy w trakcie procesu trzeba nadal spłacać raty kredytu?
Kredytobiorca może wraz z pozwem złożyć wniosek o zabezpieczenie powództwa. Sąd po jego uwzględnieniu legalnie wstrzymuje obowiązek spłaty rat aż do momentu prawomocnego zakończenia postępowania.
Jak długo trwa proces frankowy w sądzie?
Czas trwania postępowania zależy od obłożenia danego sądu i zazwyczaj wynosi od roku do trzech lat przy procedowaniu w dwóch instancjach. Wprowadzenie właściwości sądów według miejsca zamieszkania konsumenta usprawniło ten proces.
Czy bank może domagać się wynagrodzenia za korzystanie z kapitału?
Zgodnie z orzecznictwem TSUE bankom nie przysługuje prawo do wynagrodzenia za korzystanie z kapitału po unieważnieniu umowy. Instytucja finansowa może żądać wyłącznie zwrotu kwoty faktycznie wypłaconego kapitału.
Grafiki w tym wpisie powstały przy pomocy AI
Paweł Tołoczko
Jestem radcą prawnym, absolwentem Wydziału Prawa i Administracji Uniwersytetu Warmińsko-Mazurskiego w Olsztynie, gdzie uzyskałem tytuł magistra prawa. Jako radca prawny świadczę pomoc prawną zarówno przedsiębiorcom, jak i klientom indywidualnym. Specjalizuje się w prawie konsumenckim, z powodzeniem reprezentuje klientów w sporach sądowych, w szczególności w sprawach dotyczących kredytów waloryzowanych do walut obcych w tym frankowych i euro, roszczeń przeciwko bankom oraz ochrony praw konsumentów. W swojej praktyce prowadzę również sprawy z zakresu prawa rodzinnego i rozwodowego oraz dochodzenia odszkodowań i zadośćuczynień za szkody na osobie. W swojej pracy stawiam na rzetelność, indywidualne podejście do każdej sprawy oraz poszukiwanie skutecznych i praktycznych rozwiązań prawnych.
