Pozew przeciwko instytucji finansowej wiąże się z konkretnymi opłatami urzędowymi oraz wydatkami na profesjonalną reprezentację prawną. Kredytobiorcy zyskują jednak szansę na całkowite wyzerowanie zadłużenia oraz odzyskanie nienależnie pobranych rat. Prawomocny wyrok obciąża przegrany bank zwrotem kosztów sądowych, co minimalizuje ostateczny ciężar procesu. Sprawdź, z jakimi wydatkami musisz się liczyć na każdym etapie sporu.
Najważniejsze informacje w skrócie:
- opłata sądowa od pozwu konsumenta wynosi maksymalnie 1000 zł,
- prawomocna wygrana oznacza zwrot kosztów procesu przez bank,
- unieważnienie umowy kredytu pozwala odzyskać nadpłacone środki i pozbyć się długu.
Ile kosztuje sprawa frankowa i od czego zależą całkowite wydatki kredytobiorcy?
Całkowity koszt procesu zależy od kilku zmiennych, które różnią się w zależności od sytuacji finansowej oraz prawnej danego kredytobiorcy. Na finalną kwotę składają się wydatki sądowe, wynagrodzenie reprezentującego Cię prawnika oraz ewentualne zaliczki na opinie specjalistów.
Podstawowy wpływ na finanse ma wartość przedmiotu sporu, czyli łączna kwota roszczeń pieniężnych dochodzonych przed sądem. Im wyższa suma sporna, tym inaczej kształtują się ustawowe stawki zastępstwa procesowego. Wpływ na cenę ma również stopień skomplikowania dokumentacji. Znaczenie ma to, czy w trakcie spłaty podpisywano aneks walutowy. Sam aneks nie blokuje drogi sądowej, lecz wymaga dodatkowej weryfikacji formalnej. Rzetelna analiza umowy kredytu frankowego pozwala precyzyjnie oszacować wydatki oraz opłacalność pozwu.
Gdy wstępna analiza umowy wykaże obecność wadliwych zapisów, zyskujesz podstawę do roszczeń o unieważnienie kredytu. Choć proces wymaga nakładów na start, korzyści finansowe przewyższają poniesione koszty:
- trwałe wykreślenie hipoteki banku z księgi wieczystej nieruchomości,
- odzyskanie nadpłaconych rat kapitałowo-odsetkowych, prowizji oraz składek ubezpieczeniowych,
- redukcja salda zadłużenia do zera w rozliczeniu z bankiem.
Poniesione opłaty stanowią zatem inwestycję w całkowite zamknięcie zobowiązania. Prawnik prowadzący kredyty frankowe pomaga przygotować pełne zestawienie finansowe jeszcze przed podjęciem ostatecznej decyzji o sporze.
Obowiązkowe koszty sądowe w procesie o unieważnienie umowy kredytu frankowego
Wydatki urzędowe należy oddzielić od wynagrodzenia, które pobiera pełnomocnik. Koszty sądowe wynikają wprost z przepisów prawa i trafiają na rachunek sądu, a nie do prawnika. Ich wysokość jest ściśle uregulowana w ustawie o kosztach sądowych w sprawach cywilnych.
Podstawą pozwu jest abuzywna klauzula przeliczeniowa, czyli niedozwolony zapis umowny naruszający interesy konsumenta. Zastosowanie takiego zapisu prowadzi do sankcji, jaką jest unieważnienie umowy. Obowiązuje wówczas teoria dwóch kondykcji, zgodnie z którą każda strona ma osobne roszczenie o zwrot nienależnie pobranego świadczenia. Bank musi oddać wszystkie wpłacone przez Ciebie raty, a kredytobiorca zwraca jedynie nominalny kapitał wypłacony przy uruchomieniu kredytu.
Właściwość rzeczowa sądu zależy bezpośrednio od wartości przedmiotu sporu. Sprawy, w których wartość roszczenia nie przekracza 100 tys. zł, rozpatruje właściwy sąd rejonowy. Gdy wartość sporna przekracza 100 tys. zł, pozew rozpatruje sąd okręgowy. Kredytobiorca może również złożyć wniosek o zabezpieczenie roszczenia. Koszt takiego wniosku to opłata w wysokości 100 zł. Zabezpieczenie pozwala legalnie wstrzymać spłatę comiesięcznych rat kapitałowo-odsetkowych na czas trwania całego procesu. Kredyt frankowy przestaje obciążać domowy budżet już po uzyskaniu wstępnego postanowienia zabezpieczającego.
Wskazówka eksperta z Kancelaria Prawna Paweł Tołoczko: Przejrzystość zasad współpracy w sporach z bankami opiera się na dokładnym oddzieleniu stałych opłat urzędowych od wynagrodzenia za reprezentację procesową, co daje kredytobiorcy pełną kontrolę nad budżetem sprawy.
Opłata sądowa od pozwu i pełnomocnictwo
Konsumenci pozywający banki korzystają z preferencyjnych stawek ustawowych. Maksymalna opłata sądowa od pozwu wynosi zaledwie 1000 zł, zgodnie z art. 13a ustawy o kosztach sądowych w sprawach cywilnych. Standardowa opłata stosunkowa wyniosłaby 5% wartości sporu, co przy wysokim kredycie oznaczałoby ogromny wydatek.
Złożenie pozwu wymaga również uiszczenia opłaty skarbowej od pełnomocnictwa procesowego w kwocie 17 zł. Tę sumę wpłaca się na konto urzędu miasta właściwego dla siedziby sądu. Pozew przeciwko bankowi wnosi się po uprzednim doręczeniu przedsądowego wezwania do zapłaty. Pismo procesowe musi zawierać sprecyzowane żądania, odpis umowy oraz dokładne wyliczenie roszczeń.
Zaliczka na opinię biegłego oraz opłata od apelacji w drugiej instancji
W niektórych postępowaniach sąd dopuszcza dowód z opinii biegłego z zakresu rachunkowości. Zaliczka na ten cel waha się zazwyczaj w granicach 1000–3000 zł. Coraz częściej sędzia pomija ten dowód jako zbędny, ponieważ unieważnienie umowy opiera się na prostych obliczeniach matematycznych. Odejście od powoływania biegłego przyspiesza sprawę i eliminuje dodatkowe obciążenia finansowe.
Gdy wyrok pierwszej instancji okaże się niekorzystny, kredytobiorcy przysługuje apelacja. Konsument płaci wówczas opłatę stałą w wysokości 1000 zł. Jeżeli zaskarżenia wyroku dokona bank, kredytobiorca nie ponosi żadnych opłat za wniesienie środka odwoławczego przez drugą stronę.
Wynagrodzenie kancelarii prawnej a premia za sukces za wygranie sprawy z bankiem
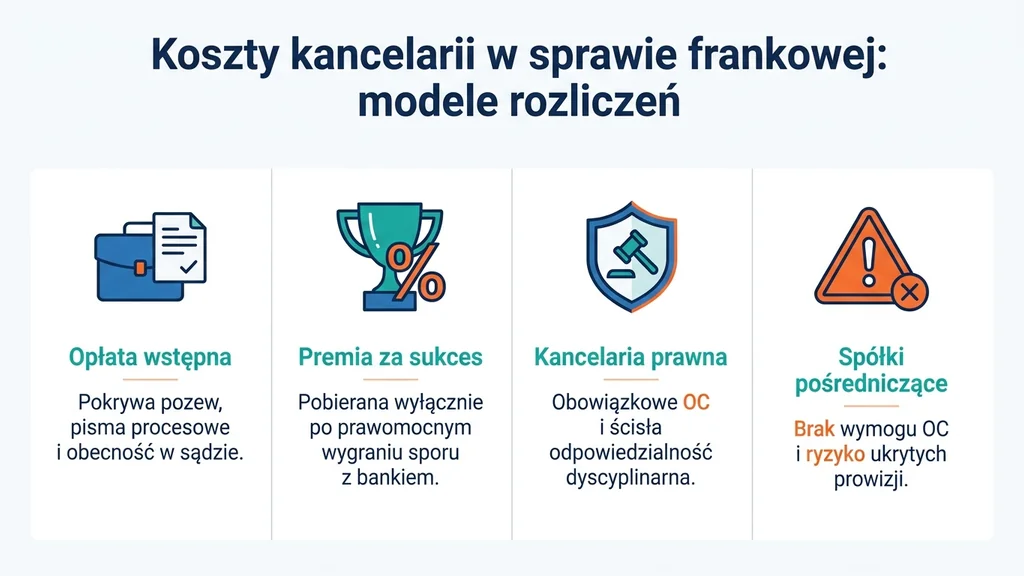
Na rynku usług prawnych funkcjonują różne systemy rozliczeń za spory przeciwko instytucjom finansowym. Profesjonalna kancelaria prawna stosuje najczęściej model łączony, na który składa się opłata wstępna oraz premia za sukces. Wynagrodzenie ryczałtowe pokrywa nakład pracy związany z konstrukcją pism procesowych, analizą dokumentacji oraz obecnością na posiedzeniach. Premia za sukces (tzw. success fee) stanowi uzgodniony procent od uzyskanej korzyści finansowej i jest pobierana dopiero po prawomocnej wygranej.
Doświadczeni specjaliści rzadko oferują model „zero złotych na start”. Prowadzenie wieloletniego sporu wymaga stałego zaangażowania merytorycznego. Podmioty oferujące brak opłat wstępnych często doliczają wysokie prowizje końcowe, sięgające nawet kilkudziesięciu procent wartości wyroku. Szczególną ostrożność należy zachować wobec spółek z ograniczoną odpowiedzialnością. Podmioty te nie podlegają obowiązkowemu ubezpieczeniu OC rzecznika dyscyplinarnego, w przeciwieństwie do form, w jakich pracuje adwokat lub radca prawny.
Poniższe zestawienie pokazuje, czym różni się współpraca z kancelarią prawną od oferty pośredników:
| Kryterium | Kancelaria prawna | Spółka pośrednicząca |
|---|---|---|
| Ubezpieczenie OC | Obowiązkowe ubezpieczenie korporacyjne | Brak ustawowego wymogu OC |
| Etyka zawodowa | Odpowiedzialność dyscyplinarna korporacji | Brak kodeksu etyki zawodowej |
| Premia za sukces | Umiarkowana, określona w umowie | Często wysoka prowizja procentowa |
Wybór sprawdzonego pełnomocnika chroni interesy majątkowe kredytobiorcy na każdym etapie sporu. Ostateczne wygrane zależą od precyzyjnie przygotowanego pozwu oraz doświadczenia procesowego. Frankowicze z Warmii i Mazur mogą sprawdzić, jak prowadzone są kredyty frankowe w Olsztynie, aby wybrać bezpieczny model obsługi prawnej.
Wskazówka eksperta z Kancelaria Prawna Paweł Tołoczko: Wybór modelu rozliczenia powinien być podyktowany pełną przejrzystością zasad, bez ukrytych prowizji po wygranym procesie.
Zwrot kosztów zastępstwa procesowego po wyroku unieważniającym kredyt w CHF
W polskim procesie cywilnym obowiązuje reguła odpowiedzialności za wynik postępowania, określona w art. 98 Kodeksu postępowania cywilnego. Strona przegrywająca ma ustawowy obowiązek zwrócić przeciwnikowi celowe koszty procesu. Oznacza to, że po prawomocnym unieważnieniu umowy bank zwraca opłatę od pozwu oraz koszty zastępstwa procesowego.
Wysokość tego zwrotu nie jest dowolna. Określają ją stawki minimalne z rozporządzenia Ministra Sprawiedliwości w zależności od wartości przedmiotu sporu. W sprawach o wartości od 50 tys. zł do 200 tys. zł stawka minimalna w pierwszej instancji wynosi 5400 zł. Gdy roszczenie przekracza 200 tys. zł, stawka wynosi 10 800 zł. Sąd przyznaje tę kwotę bezpośrednio na rzecz wygrywającego konsumenta.
Prawomocny wyrok kończący rozprawę otwiera drogę do ostatecznego rozliczenia. Obie strony dokonują kompensaty roszczeń pieniężnych z tytułu spłaconych rat w CHF i wypłaconego kapitału. Zobowiązanie wygasa, a bank traci uprawnienie do naliczania odsetek. Kredytobiorca otrzymuje zwrot nadpłaconych środków z oficjalnym potwierdzeniem zamknięcia umowy kredytu zaciągniętej we frankach.
Ile trwa sprawa frankowa a ugoda z bankiem – co bardziej opłaca się frankowiczom?
Czas oczekiwania na prawomocne orzeczenie wynosi średnio od 2 do 4 lat i obejmuje obie instancje sądowe. Czas ten zależy od obciążenia danego wydziału cywilnego oraz liczby zaplanowanych rozpraw. Z kolei ugoda z instytucją finansową może zostać zawarta w kilka tygodni, lecz jej treść jest zdecydowanie mniej korzystna.
Propozycje ugodowe polegają zazwyczaj na przewalutowaniu długu na złote według kursu zbliżonego do średniego kursu NBP. Kredyt przechodzi wówczas na zmienne oprocentowanie oparte o wskaźnik WIBOR. Ugoda redukuje zadłużenie z reguły o 20–30%, pozostawiając klienta ze zmienną stopą procentową. Wyrok sądu daje natomiast 100% redukcji salda i pełny zwrot nienależnie pobranych wpłat.
Poniższa tabela przedstawia różnice w korzyściach między wyrokiem a porozumieniem polubownym:
| Obszar korzyści | Prawomocny wyrok sądu | Ugoda polubowna z bankiem |
|---|---|---|
| Redukcja zadłużenia | Pełne umorzenie pozostałego długu | Częściowa redukcja kapitału |
| Ryzyko oprocentowania | Brak – umowa przestaje istnieć | Przejście na zmienny wskaźnik WIBOR |
| Zwrot nadpłat | Pełny zwrot wpłat ponad kapitał | Brak zwrotu historycznych nadpłat |
Podpisanie porozumienia jest korzystne wyłącznie dla osób, które nie chcą czekać na wyrok sądu. Zdecydowana większość frankowiczów wybiera jednak pozew sądowy. Sprawdź także, jak działa sankcja kredytu darmowego w Olsztynie, jeśli posiadasz inne kredyty konsumenckie podlegające redukcji kosztów.
Kiedy koszty pozwu frankowego zwracają się kredytobiorcy?
Wydatki poniesione na sprawę sądową zwracają się niemal w całości w chwili uprawomocnienia się korzystnego orzeczenia. Unieważnienie umowy usuwa toksyczny dług, co przewyższa początkowe nakłady na opłaty sądowe i reprezentację prawną. Instytucja finansowa ma obowiązek zwrócić koszty procesu zgodnie z normami proceduralnymi. Dodatkowo kredytobiorca uzyskuje ustawowe odsetki za opóźnienie, które liczy się od momentu wezwania banku do zapłaty. Z perspektywy ekonomicznej proces sądowy stanowi najskuteczniejszy sposób na pełne zamknięcie ryzyka walutowego.
Jeśli chcesz sprawdzić opłacalność swojego roszczenia, skorzystaj z pomocy profesjonalisty. Radca prawny Paweł Tołoczko oceni legalność Twojej umowy oraz obliczy potencjalne korzyści z unieważnienia kredytu. Skontaktuj się z Kancelarią Prawną Paweł Tołoczko w Olsztynie, aby uzyskać poradę stacjonarną lub konsultację online i bezpiecznie rozpocząć spór z bankiem.
Kluczowe wnioski dotyczące kosztów procesu frankowego:
1. Opłata sądowa od pozwu dla konsumenta wynosi 1000 zł, a opłata skarbowa od pełnomocnictwa to 17 zł.
2. Zabezpieczenie roszczenia za opłatą 100 zł pozwala wstrzymać spłatę rat na czas trwania procesu.
3. Sądy coraz rzadziej powołują biegłych, co obniża koszty postępowania dowodowego o zaliczkę rzędu 1000–3000 zł.
4. Przegrany bank zwraca wygrywającemu kredytobiorcy koszty procesu oraz urzędowe stawki zastępstwa procesowego.
5. Wyrok sądu przynosi znacznie większe korzyści majątkowe niż ugoda oparta o wskaźnik WIBOR.
Najczęściej zadawane pytania
1. Ile wynosi opłata sądowa od pozwu frankowego?
Opłata wynosi maksymalnie 1000 zł dla osoby fizycznej posiadającej status konsumenta. Jest to preferencyjna stawka urzędowa, niezależna od wysokości dochodzonego roszczenia.
2. Czy muszę płacić za apelację, którą złożył bank?
Nie, opłatę od apelacji uiszcza wyłącznie strona, która wnosi środek zaskarżenia. Jeśli wyrok skarży instytucja finansowa, kredytobiorca nie ponosi żadnych dodatkowych opłat sądowych.
3. Czy wygrana z bankiem gwarantuje zwrot kosztów prawnika?
Sąd zasądza od banku zwrot kosztów zastępstwa procesowego według stawek urzędowych. Kwota ta trafia do kredytobiorcy i kompensuje wydatki poniesione na obsługę prawną.
4. Ile kosztuje wniosek o zawieszenie spłaty rat na czas procesu?
Opłata sądowa od wniosku o udzielenie zabezpieczenia wynosi 100 zł. Pozytywna decyzja sądu pozwala legalnie wstrzymać comiesięczne płatności rat aż do prawomocnego wyroku.
Grafiki w tym wpisie powstały przy pomocy AI
Paweł Tołoczko
Jestem radcą prawnym, absolwentem Wydziału Prawa i Administracji Uniwersytetu Warmińsko-Mazurskiego w Olsztynie, gdzie uzyskałem tytuł magistra prawa. Jako radca prawny świadczę pomoc prawną zarówno przedsiębiorcom, jak i klientom indywidualnym. Specjalizuje się w prawie konsumenckim, z powodzeniem reprezentuje klientów w sporach sądowych, w szczególności w sprawach dotyczących kredytów waloryzowanych do walut obcych w tym frankowych i euro, roszczeń przeciwko bankom oraz ochrony praw konsumentów. W swojej praktyce prowadzę również sprawy z zakresu prawa rodzinnego i rozwodowego oraz dochodzenia odszkodowań i zadośćuczynień za szkody na osobie. W swojej pracy stawiam na rzetelność, indywidualne podejście do każdej sprawy oraz poszukiwanie skutecznych i praktycznych rozwiązań prawnych.
