Uzyskanie prawomocnego wyroku unieważniającego umowę frankową to moment, w którym znika ciążący od lat dług. Wielu właścicieli nieruchomości zakłada, że w tej samej chwili ich dom lub mieszkanie zostaje uwolnione od zabezpieczenia bankowego. Rzeczywistość prawna wymaga jednak podjęcia dodatkowych czynności formalnych przed sądem. Poniższy artykuł wyjaśnia krok po kroku, w jaki sposób doprowadzić do wyczyszczenia działu IV księgi wieczystej i odzyskać pełną swobodę dysponowania majątkiem.
- prawomocny wyrok sądu nie usuwa wpisu hipoteki automatycznie z urzędu,
- do wykreślenia zabezpieczenia nie jest potrzebna zgoda banku ani list mazalny,
- opłata sądowa od wniosku o wykreślenie wynosi równe 100 zł.
Czy unieważnienie kredytu frankowego automatycznie wykreśla hipotekę z księgi wieczystej?
Wygrana sprawa sądowa nie oznacza natychmiastowego usunięcia wpisu obciążającego nieruchomość. Sąd powszechny, który orzeka unieważnienie kredytu, nie przesyła z urzędu odpisu wyroku do wydziału ksiąg wieczystych. Pomiędzy orzeczeniem a wpisem w rejestrze nie istnieje bowiem automatyczny obieg dokumentów.
Hipoteka ma charakter akcesoryjny, co oznacza, że jej byt prawny ściśle zależy od istnienia zabezpieczonej wierzytelności. Upadek głównego kontraktu sprawia, że zabezpieczenie wygasa pod względem materialnoprawnym. Formalny stan rzeczy wygląda jednak inaczej. W dziale IV, czyli w części rejestru przeznaczonej na wpisy o zabezpieczeniach finansowych, nadal widnieje informacja o roszczeniu banku. Sprawia to, że wpis hipoteki wciąż wywołuje określone skutki wobec osób trzecich.
Dla osób, którymi są frankowicze, sytuacja ta stwarza wymierne bariery. Dopóki w rejestrze publicznym widnieje kredyt, nieruchomość pozostaje formalnie obciążona. Niemożliwa staje się jej sprzedaż na rynku wtórnym, ponieważ notariusz odnotuje istnienie wpisu w akcie notarialnym, a kupujący z reguły nie zaakceptują takiego stanu. Zablokowana pozostaje także droga do uzyskania nowego finansowania pod zastaw tego lokalu. Podobne ograniczenia dotyczą sytuacji, w których zawarto kredyty frankowe lub inne kredyty walutowe.
Każdy kredytobiorca musi osobiście złożyć pismo inicjujące postępowanie o wykreślenie hipoteki z księgi wieczystej. Obowiązek ten dotyczy wszystkich umów powiązanych z walutami obcymi. Zabezpieczenie nie znika samoistnie po wydaniu orzeczenia dotyczącym kredytu frankowego. Wpis utrzymuje się w mocy tak długo, aż właściwy referendarz wyda formalne postanowienie. Dopiero aktywne działanie właściciela doprowadza stan ujawniony w dokumentach do zgodności ze stanem faktycznym, a wieczysty rejestr odzyskuje pełną przejrzystość.
Prawomocny wyrok sądu a wykreślenie hipoteki po unieważnieniu kredytu
Orzeczenie stwierdzające nieważność umowy kredytowej korzysta z mocy wiążącej. Oznacza to, że inne organy państwowe oraz wydziały sądowe muszą uznawać stan prawny ukształtowany tym rozstrzygnięciem. Zasada ta bezpośrednio dotyczy referendarzy badających stan ksiąg wieczystych.
W przeszłości banki twierdziły, że samo orzeczenie ustalające nieważność nie wystarcza do dokonania zmian w rejestrze. Instytucje finansowe zmuszały klientów do wszczynania kolejnych procesów. Jednolity kierunek interpretacyjny wskazał jednak Sąd Najwyższy. Zgodnie z utrwalonym stanowiskiem judykatury prawomocne orzeczenie ustalające upadek umowy w innej sprawie cywilnej stanowi bezpośrednią podstawę wpisu. Warunkiem pozostaje fakt, aby ustalenie to stanowiło sentencję lub niezbędną przesłankę orzeczenia. Gdy przesłanka rozstrzygnięcia przesądza o braku wierzytelności, zabezpieczenie traci rację bytu.
W postępowaniu rejestrowym obowiązuje zasada rękojmi wiary publicznej ksiąg oraz domniemanie prawdziwości wpisów. Zgodnie z prawem domniemanie zgodności wpisu z rzeczywistym stanem prawnym w odniesieniu do wpisu hipoteki może zostać wzruszone bezpośrednio w toku postępowania wieczystoksięgowego. Prawomocny wyrok obala to domniemanie z pełną mocą dowodową. Dokument ten potwierdza, że wierzytelność nie powstała lub definitywnie odpadła.
Właściciel nieruchomości nie musi więc wytaczać odrębnego powództwa w trybie art. 10 ustawy o księgach wieczystych i hipotece. Zwykłe uzgodnienie treści księgi wieczystej w drodze osobnego procesu generowałoby niepotrzebne koszty oraz stratę czasu. Wystarczy przedłożyć orzeczenie w wydziale wieczystoksięgowym. W ten sposób doprowadza się treść wieczystej z rzeczywistym stanem prawnym bez wszczynania wielomiesięcznych sporów. Zasada ta dotyczy sporów o kredyty w euro, kredyty w dolarach oraz kredyty w jenach. Prawomocne rozstrzygnięcie w każdym przypadku obala podstawę wpisanego zabezpieczenia.
Wykreślenie hipoteki z księgi wieczystej bez zgody banku i listu mazalnego
Standardowa procedura bankowa przewiduje wydanie dokumentu zwalniającego zabezpieczenie po całkowitej spłacie zadłużenia. Pismo to, określane w praktyce jako list mazalny, stanowi oświadczenie wierzyciela o wygaśnięciu długu. W sprawach spornych banki odmawiają jednak wystawienia takiego druku. Uzależniają one wydanie zgody banku od podpisania dodatkowych porozumień, zrzeczenia się odsetek lub natychmiastowego zwrotu kapitału.
Brak oświadczenia ze strony instytucji finansowej nie blokuje procedury wykreślenia. Z przepisów prawa jasno wynika, że zgoda banku na wykreślenie nie jest elementem koniecznym, gdy kredytobiorca posiada orzeczenie sądu. Prawomocny wyrok niweluje potrzebę uzyskiwania jakichkolwiek podpisów od pracowników banku. Orzeczenie to zastępuje oświadczenie woli wierzyciela w pełnym zakresie prawnym.
W toku rozliczeń po orzeczeniu o unieważnieniu umowy pojawiają się określone korzyści procesowe:
| Tradycyjne rozliczenie z bankiem | Działanie na podstawie wyroku |
|---|---|
| Wymóg oczekiwania na oświadczenie wierzyciela | Samodzielny wniosek bez zgody instytucji finansowej |
| Ryzyko warunków dodatkowych ze strony banku | Brak konieczności podpisywania porozumień |
| Długi czas oczekiwania na dokumenty | Złożenie odpisu orzeczenia od razu po uprawomocnieniu |
Powyższe zestawienie obrazuje, że droga sądowa uniezależnia właściciela nieruchomości od woli drugiej strony umowy.
Dzięki temu sprawa o uzgodnienie treści księgi wieczystej staje się całkowicie zbędna. Złożenie odpisu orzeczenia do akt księgi wystarcza do zaktualizowania wpisów. Następuje definitywne usunięcie rozbieżności treści księgi wieczystej z rzeczywistym stanem rzeczy. Zabezpieczenie przestaje istnieć w systemie prawnym. Prowadzi to do pełnej harmonii wpisów w księgi wieczystej z rzeczywistym stanem faktycznym i materialnym nieruchomości.
Jak złożyć wniosek o wykreślenie hipoteki po unieważnieniu umowy kredytu?
Wszczęcie procedury wieczystoksięgowej wymaga formalnej inicjatywy ze strony uprawnionej osoby. Kredytobiorca musi osobiście złożyć wniosek do właściwego wydziału sądu rejonowego. Sądem właściwym miejscowo jest zawsze ten organ, który prowadzi dany zbiór ksiąg dla konkretnego lokalu lub gruntu.
Podstawę materialną wniosku stanowi prawomocne unieważnienie umowy, na mocy którego zabezpieczona wierzytelność przestała istnieć. Pismo może złożyć każdy właściciel lub współwłaściciel nieruchomości ujawniony w dziale II. Współuczestnictwo pozostałych kredytobiorców nie jest bezwzględnie wymagane do zainicjowania procedury. Wystarczy wola jednej z osób wpisanych do rejestru własności.
Przystępując do sporządzenia dokumentacji, wnioskodawca powinien przygotować następujące elementy:
- dokładny numer księgi wieczystej prowadzonej dla nieruchomości,
- aktualne dane personalne oraz adresowe wnioskodawców,
- pełną nazwę oraz numer KRS banku będącego uczestnikiem postępowania,
- oryginał urzędowego odpisu prawomocnego wyroku sądu.
Zgromadzenie kompletu tych informacji pozwala sprawnie przejść do technicznego wypełnienia pism urzędowych.
Prawidłowo sformułowany wniosek o wykreślenie hipoteki zapobiega wezwaniom do uzupełnienia braków formalnych. Każde uchybienie w oznaczeniu sądu lub żądania może przedłużyć sprawę o kolejne tygodnie. Warto zachować precyzję przy opisie obciążenia podlegającego wykreśleniu. Prawomocne unieważnienie determinuje treść żądania, co pozwala referendarzowi na wydanie orzeczenia bez konieczności prowadzenia dodatkowych dowodów.
Formularz KW-WPIS i dokumenty potwierdzające prawomocność wyroku
Podstawowym pismem procesowym w tym postępowaniu jest formularz KW-WPIS. Druk ten można pobrać bezpośrednio ze stron Ministerstwa Sprawiedliwości lub w biurze podawczym sądu rejonowego. Wypełnienie dokumentu wymaga zachowania dyscypliny formalnej i podania właściwych danych ewidencyjnych.
W treści formularza należy wskazać właściwy wydział ksiąg wieczystych oraz podać numer księgi wieczystej. W sekcji dotyczącej żądania wpisu wnioskodawca zaznacza pole odnoszące się do wykreślenia prawa, roszczenia lub obciążenia. W polu tekstowym należy dokładnie opisać wykreślane prawo, podając rodzaj hipoteki oraz jej sumę pieniężną. Konieczne pozostaje także wskazanie banku jako uczestnika procedury.
Głównym załącznikiem do pisma jest dokument potwierdzający wygaśnięcie stosunku podstawowego. Rolę tę pełni urzędowy odpis orzeczenia unieważniającego umowę kredytową. Sąd musi zaopatrzyć ten odpis w stwierdzenie prawomocności lub klauzulę prawomocności. W toku procedury wykreślenia obciążenia z tytułu kredytów chf taki dokument w pełni zastępuje brak oświadczenia banku. Brak prawomocnego odpisu uniemożliwia uwzględnienie żądania.
Opłata sądowa i przebieg postępowania w sądzie wieczystoksięgowym
Złożenie wniosku wiąże się z koniecznością uiszczenia daniny publicznej. Opłata sądowa od wniosku o wykreślenie hipoteki wynosi dokładnie 100 zł za każdy pojedynczy wpis obciążenia. Opłatę można wnieść bezgotówkowo na rachunek właściwego sądu lub nabyć znaki opłaty sądowej w kasie jednostki. Dowód uiszczenia opłaty należy bezwzględnie dołączyć do składanego formularza.
Sąd wieczystoksięgowy działa w granicach określonych przez art. 626^8 Kodeksu postępowania cywilnego. Oznacza to ograniczony zakres kognicji, czyli obszar sprawdzania i badania sprawy przez sąd. Organ bada wyłącznie treść wniosku, dołączone dokumenty oraz treść samej księgi wieczystej. Referendarz nie prowadzi postępowania dowodowego ze świadków ani nie ocenia słuszności wydanego wcześniej orzeczenia.
Jeżeli wniosek spełnia wymogi formalne, referendarz dokonuje wpisu polegającego na wykreśleniu zabezpieczenia. Czas trwania procedury zależy bezpośrednio od stopnia obciążenia danego wydziału. W mniejszych ośrodkach wpis następuje w ciągu kilku tygodni, natomiast w dużych miastach proces ten może zająć nawet kilka miesięcy. Z chwilą dokonania wpisu hipoteka bezpowrotnie znika z rejestru.
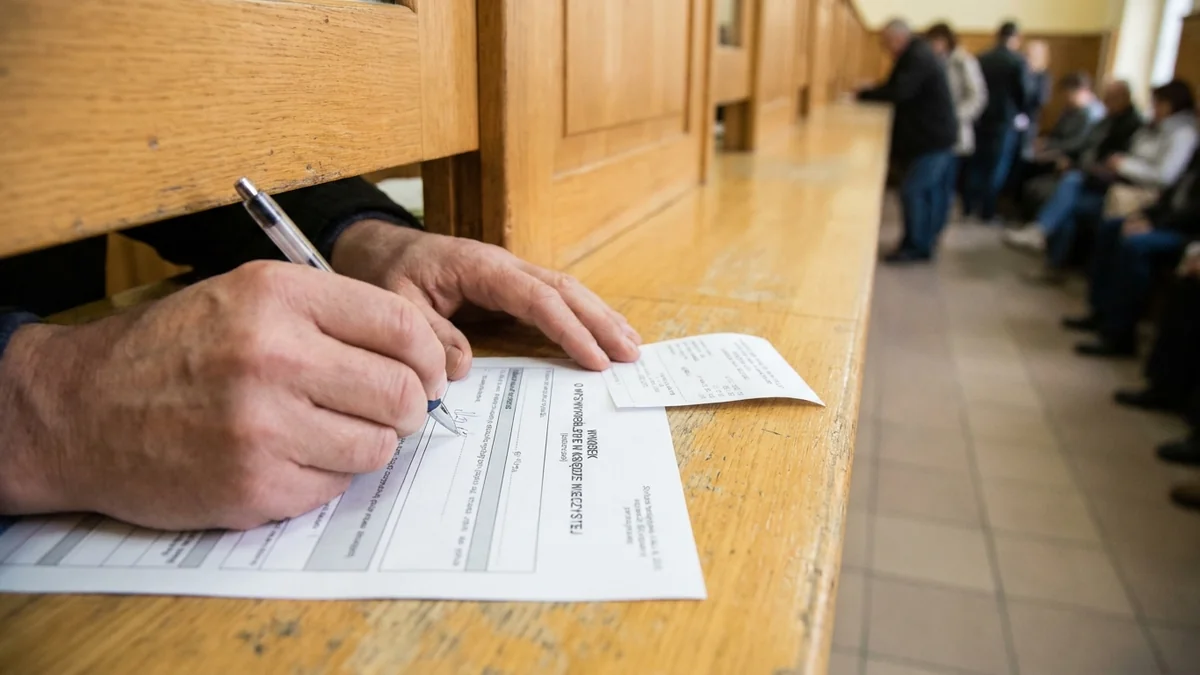
Wsparcie adwokata i kancelarii w procedurze wykreślenia wpisu hipoteki
Procedura wieczystoksięgowa, choć wydaje się czysto techniczna, wymaga precyzji formalnej. Błędy popełnione podczas wypełniania formularza KW-WPIS mogą skutkować zwrotem pisma bez jego merytorycznego rozpoznania. Doświadczony adwokat reprezentujący stronę dba o bezbłędne sformułowanie żądań oraz prawidłowe skompletowanie załączników.
Kancelaria podejmuje pełen kontakt z organem wieczystoksięgowym, monitorując stan sprawy na każdym etapie. W przypadku wniesienia apelacji lub skargi przez bank profesjonalny pełnomocnik sporządza niezbędne pisma procesowe. Takie działanie pozwala uniknąć przestojów i chroni interes właściciela majątku. Profesjonalne prowadzenie sprawy gwarantuje stabilne zakończenie sporu z instytucją finansową. Radca prawny Paweł Tołoczko prowadzi sprawy frankowe oraz spory o kredyty walutowe, dbając o bezpieczeństwo prawne klientów od etapu pozwu aż po wykreślenie zabezpieczeń.
Indywidualna strategia procesowa pozwala sprawnie przejść przez etap zamykania rozliczeń z bankiem. Wsparcie obejmuje nie tylko prawomocne unieważnienie umowy, ale także ostateczne usunięcie wzmianek o zadłużeniu z ksiąg wieczystych. Zapewnia to pełną swobodę dysponowania majątkiem oraz poczucie bezpieczeństwa.
Jak skutecznie uzyskać czystą księgę wieczystą po unieważnieniu kredytu?
Oczyszczenie działu IV księgi wieczystej stanowi zwieńczenie sporu sądowego z instytucją finansową. Aby osiągnąć ten cel, kredytobiorca musi wykazać się inicjatywą i złożyć wniosek na formularzu KW-WPIS wraz z prawomocnym wyrokiem. Wykreślenie wpisu zabezpieczenia przywraca pełną rynkową wartość nieruchomości, umożliwiając jej bezproblemową sprzedaż, darowiznę lub ustanowienie nowego finansowania. Znikają wszelkie ograniczenia prawne, które przez lata ciążyły na majątku frankowicza.
Jeżeli potrzebujesz pomocy w sformułowaniu wniosku lub chcesz bezpiecznie zamknąć spór z bankiem, Kancelaria Radcy Prawnego Paweł Tołoczko zapewnia pełne wsparcie na każdym etapie postępowania. Skontaktuj się z kancelarią w Olsztynie lub skorzystaj z profesjonalnej porady online, aby bez zbędnej zwłoki wyczyścić księgę wieczystą swojej nieruchomości.
Najczęściej zadawane pytania o wykreślenie hipoteki po unieważnieniu kredytu
1. Czy bank może zablokować wykreślenie hipoteki po prawomocnym wyroku?
Bank nie ma prawnych możliwości zablokowania wykreślenia wpisu, jeśli wyrok sądu stwierdzający nieważność umowy stał się prawomocny. Orzeczenie sądu ma moc wiążącą dla wydziału wieczystoksięgowego i zastępuje zgodę wierzyciela. Bank może jedynie weryfikować formalną prawidłowość wniosku jako uczestnik postępowania.
2. Ile wynosi opłata sądowa za wykreślenie hipoteki?
Opłata sądowa od wniosku o wykreślenie hipoteki wynosi 100 zł za każdy wykreślany wpis. Opłatę należy uiścić przelewem na konto sądu rejonowego lub w znakach opłaty sądowej przed złożeniem pisma. Potwierdzenie zapłaty stanowi obowiązkowy załącznik do formularza KW-WPIS.
3. Czy do wykreślenia hipoteki potrzebny jest list mazalny z banku?
Nie, w przypadku unieważnienia umowy kredytu przez sąd list mazalny nie jest potrzebny. Funkcję zgody banku pełni odpis prawomocnego wyroku sądu z klauzulą lub stwierdzeniem prawomocności. Wydział ksiąg wieczystych dokonuje wpisu na podstawie tego orzeczenia.
4. Ile trwa wykreślenie hipoteki z księgi wieczystej przez sąd?
Czas oczekiwania na rozpoznanie wniosku wynosi od kilku tygodni do kilku miesięcy, zależnie od obciążenia danego sądu rejonowego. W mniejszych sądach referendarze dokonują wpisu szybciej, podczas gdy w sądach wielkomiejskich procedura trwa dłużej. O dokonaniu wpisu sąd zawiadamia strony pisemnie.
Grafiki w tym wpisie powstały przy pomocy AI
