Spory sądowe dotyczące hipotecznych kredytów walutowych ukształtowały jednolitą praktykę orzeczniczą w polskich sądach. Kredytobiorcy posiadający umowy powiązane z kursem franka szwajcarskiego mogą dochodzić swoich praw i żądać ustalenia nieważności zawartego kontraktu. Wyeliminowanie wadliwego porozumienia z obrotu prawnego prowadzi do definitywnego rozliczenia z bankiem oraz wygaszenia wieloletniego zobowiązania. Sprawdź, jak wygląda ścieżka procesowa, jakie konsekwencje rodzi orzeczenie sądu oraz jakie możliwości daje wstrzymanie bieżących płatności.
Najważniejsze informacje w skrócie:
- stwierdzenie nieważności traktuje umowę jako niezawartą od samego początku (ex tunc),
- kredytobiorca zwraca bankowi wyłącznie nominalny kapitał bez odsetek i marży,
- prawomocny wyrok stanowi podstawę do wykreślenia hipoteki z księgi wieczystej.
Czym jest unieważnienie kredytu frankowego i kiedy umowa jest nieważna
Prawne unieważnienie umowy oznacza wyeliminowanie kontraktu z obrotu prawnego z mocą wsteczną, czyli ex tunc. W praktyce oznacza to sytuację, w której umowa traktowana jest tak, jakby nigdy nie została podpisana. Kredytobiorca przestaje być związany jakimkolwiek harmonogramem, a ryzyko walutowe przestaje istnieć. Bank traci prawo do pobierania odsetek oraz opłat manipulacyjnych.
Instytucje finansowe konstruowały umowy w sposób naruszający równowagę kontraktową stron. W umowach powszechnie stosowano klauzule abuzywne, czyli niedozwolone postanowienia umowne, które kształtowały prawa i obowiązki konsumenta sprzecznie z dobrymi obyczajami oraz rażąco naruszały jego interesy. Zapisy te nie podlegały indywidualnym negocjacjom przed podpisaniem dokumentów.
Klauzule abuzywne i jednostronne tabele kursowe banku
Główną przyczyną wadliwości umów frankowych był brak obiektywnego miernika wartości waluty. Bank przyznawał sobie wyłączne prawo do ustalania kursu franka w tabelach kursowych, na podstawie własnych, niejawnych kryteriów. Kredytobiorca w momencie podpisywania dokumentów nie wiedział, ile dokładnie wyniesie wypłacona kwota ani jak wysoka będzie pojedyncza rata kapitałowo-odsetkowa.
Taka konstrukcja naruszała zasadę transparentności i przeczyła idei, jaką powinien reprezentować uczciwy obrót prawny. Dowolność banku w wyliczaniu spreadu walutowego, czyli różnicy między kursem kupna a kursem sprzedaży waluty, stanowiła naruszenie przepisów Kodeksu cywilnego. Umowa kredytu zawierająca tego typu mechanizm stawała się sprzeczna z obowiązującymi regułami prawa bankowego.
Wpływ orzecznictwa na sytuację kredytobiorców
Praktyka sądowa w sprawach frankowych przeszła ewolucję pod wpływem orzeczeń międzynarodowych. Przełomowe stanowiska, które wydał Trybunał Sprawiedliwości Unii Europejskiej, jednoznacznie wskazały, że sądy krajowe nie mogą uzupełniać luk po usuniętych klauzulach średnim kursem NBP ani żadnym innym wskaźnikiem.
Polskie orzecznictwo porzuciło koncepcję tak zwanego odfrankowienia na rzecz definitywnego unieważnienia kontraktu. Odfrankowienie polegało na przewalutowaniu długu na złotówki przy zachowaniu stawki LIBOR lub SARON, co nie rozwiązywało problemu wadliwości całej konstrukcji prawnej. Obecnie sądy powszechne powszechnie uznają, że usunięcie mechanizmu przeliczeniowego uniemożliwia dalsze wykonywanie umowy, co skutkuje orzeczeniem jej całkowitej nieważności.
Skutki prawne unieważnienia umowy kredytu i rozliczenie z bankiem
Uznanie umowy za nieważną wywołuje obowiązek wzajemnego zwrotu świadczeń na podstawie przepisów o bezpodstawnym wzbogaceniu. Bezpodstawne wzbogacenie to sytuacja, w której jedna strona uzyskuje korzyść majątkową kosztem drugiej bez ważnej podstawy prawnej. Kredyt frankowy przestaje istnieć, a strony muszą oddać sobie to, co wzajemnie od siebie otrzymały.
Kredytobiorca jest zobowiązany do oddania bankowi wyłącznie nominalnej wartości pożyczonych środków, czyli kwoty kapitału wypłaconej przy uruchomieniu kredytu. Bank musi natomiast zwrócić konsumentowi wszystkie pobrane raty kapitałowo-odsetkowe. Zwrotowi podlegają również wszelkie koszty okołokredytowe, w tym prowizja za udzielenie finansowania, opłaty za ubezpieczenie niskiego wkładu oraz ubezpieczenie pomostowe.
Gdy suma wpłat kredytobiorcy przewyższa wypłacony kapitał, po stronie konsumenta powstaje nadpłata. Konsument ma prawo domagać się zapłaty tej kwoty wraz z ustawowymi odsetkami za opóźnienie, które są naliczane od daty doręczenia bankowi formalnego wezwania do zapłaty. Co więcej, orzecznictwo TSUE definitywnie pozbawiło banki możliwości żądania dodatkowych opłat, takich jak wynagrodzenie za korzystanie z kapitału czy waloryzacja sądowa wypłaconych kwot.
Teoria dwóch kondykcji i zwrot wpłaconych rat
Rozliczenie finansowe po wyroku realizowane jest w oparciu o regułę, którą określa teoria dwóch kondykcji. Oznacza ona, że roszczenie banku o zwrot kapitału oraz roszczenie konsumenta o zwrot wpłaconych środków stanowią dwa w pełni niezależne od siebie byty prawne. Sąd Najwyższy odrzucił dawną teorię salda, która zakładała automatyczne potrącenie wzajemnych należności przez sąd.
Bank musi oddać pełną sumę wpłaconych świadczeń, a kredytobiorca rozlicza się z instytucją finansową z kwoty pierwotnego kapitału. Jeśli konsument wpłacił w ratach więcej, niż pożyczył, bank musi oddać różnicę. Frankowicze zyskują w ten sposób pełną przejrzystość finansową, ponieważ bilans takich rozliczeń jest jednoznaczny i bezpieczny dla konsumenta.
Wykreślenie hipoteki z księgi wieczystej
Prawomocny wyrok unieważniający umowę kredytu frankowego rozwiązuje kwestię zabezpieczeń majątkowych. Hipoteka, czyli prawo rzeczowe obciążające nieruchomość na rzecz banku w celu zabezpieczenia spłaty długu, traci swoją podstawę prawną. Wraz z upadkiem umowy wygasa zabezpieczona wierzytelność.
Właściciel nieruchomości może złożyć do sądu wieczystoksięgowego wniosek o wykreślenie wpisu z Działu IV księgi wieczystej, załączając prawomocne orzeczenie. Banki nierzadko wydają także dobrowolnie list mazalny, czyli dokument potwierdzający wygaśnięcie zadłużenia i wyrażający zgodę na wykreślenie wpisu. Czysta księga wieczysta przywraca pełną swobodę dysponowania lokalem, umożliwiając jego bezproblemową sprzedaż lub darowiznę.
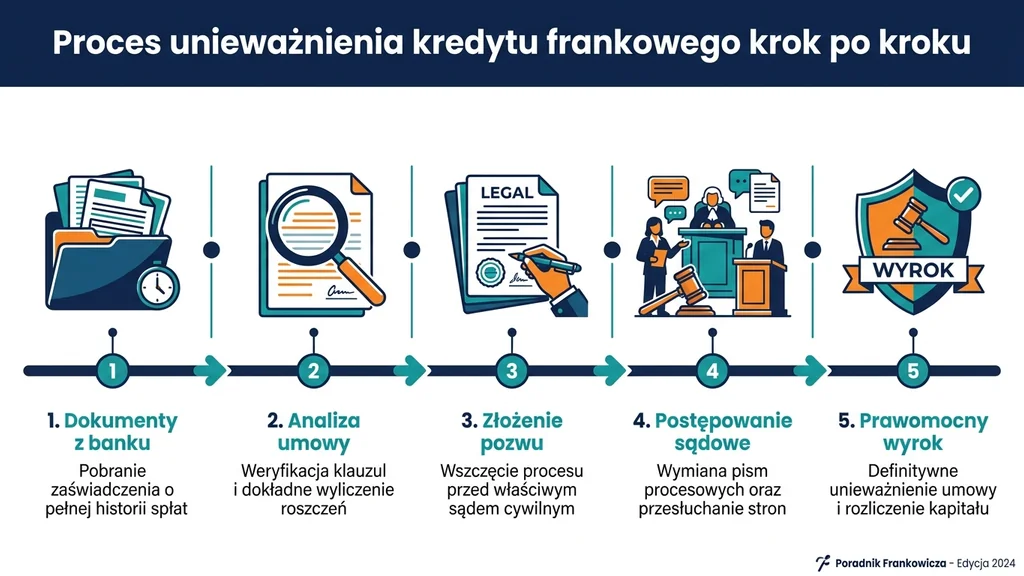
Proces unieważnienia kredytu frankowego krok po kroku: od pozwu po wyrok
Droga do prawomocnego wyroku wymaga przejścia przez sformalizowane procedury cywilne. Prowadzenie sporu sądowego wiąże się ze zgromadzeniem obszernego materiału dowodowego oraz precyzyjnym sformułowaniem żądań finansowych.
W sprawach przeciwko bankom reprezentację zapewnia adwokat lub radca prawny, którzy dbają o zachowanie terminów procesowych. Warto pamiętać, że roszczenia majątkowe konsumenta przedawniają się z upływem czasu, przy czym ogólny termin wynosi 6 lat. Bieg przedawnienia rozpoczyna się od momentu, w którym konsument dowiedział się lub powinien był się dowiedzieć o niedozwolonym charakterze postanowień umownych.
Typowy proces sądowy przebiega według następujących etapów:
- zgromadzenie dokumentacji kredytowej, w tym umowy, aneksów oraz zaświadczenia o historii spłat,
- szczegółowa analiza umowy pod kątem występowania klauzul niedozwolonych oraz wyliczenie roszczeń,
- wysłanie przedsądowego wezwania do zapłaty w celu podjęcia próby polubownego zakończenia sporu,
- sporządzenie pozwu i formalne złożenie pozwu we właściwym wydziale cywilnym sądu,
- wymiana pism procesowych między stronami oraz przesłuchanie kredytobiorcy na rozprawie,
- ogłoszenie wyroku przez sąd pierwszej instancji oraz ewentualne postępowanie apelacyjne.
Prawomocne orzeczenie sądu drugiej instancji definitywnie kończy spór i pozwala przystąpić do ostatecznych rozliczeń finansowych.
Wskazówka radcy prawnego z Kancelarii Prawnej Paweł Tołoczko: Przed złożeniem pozwu warto wystąpić do banku o wydanie pełnego zaświadczenia o historii spłat z podziałem na raty kapitałowe, odsetkowe oraz pobrane opłaty manipulacyjne, co ułatwia precyzyjne wyliczenie kwoty dochodzonej pozwem.
Przygotowanie dokumentacji i pozwu przeciwko bankowi
Etap przedprocesowy skupia się na pozyskaniu od banku zaświadczenia o historii spłat. Dokument ten obrazuje każdą wpłatę dokonaną od dnia uruchomienia kredytu, zarówno w złotówkach, jak i w walucie CHF. Prawidłowe zestawienie tych danych pozwala wyliczyć dokładną wartość roszczenia głównego oraz wysokość odsetek ustawowych.
Radca prawny lub prawnik Olsztyn weryfikuje treść podpisanych aneksów i regulaminów, badając, czy bank spełnił obowiązki informacyjne dotyczące ryzyka kursowego. Pozew musi precyzyjnie wskazywać żądanie główne w postaci stwierdzenia nieważności oraz roszczenie o zapłatę pobranych nienależnie świadczeń.
Przebieg postępowania w sądzie i wyrok
W toku sprawy sąd wymienia pisma procesowe stron i wyznacza termin rozprawy. Zeznania kredytobiorcy koncentrują się na okolicznościach zawarcia umowy, celach zaciągnięcia kredytu oraz informacjach przekazanych przez doradcę bankowego na temat waluty, jaką jest frank szwajcarski.
Postępowanie dowodowe rzadko wymaga powoływania biegłego, ponieważ wyliczenia opierają się na dokumentach bankowych. Sąd pierwszej instancji wydaje wyrok, od którego bank zazwyczaj składa apelację. Prawomocny wyrok sądu odwoławczego zamyka sprawę i nakłada na bank obowiązek zwrotu należności zasądzonych w orzeczeniu.
Poniższe zestawienie przedstawia różnice między kontynuowaniem umowy a skutkami jej prawnego unieważnienia:
| Obszar rozliczenia | Wykonywanie umowy kredytu | Prawomocne unieważnienie umowy |
|---|---|---|
| Saldo zadłużenia | zmienne, zależne od kursu franka | całkowicie zlikwidowane |
| Zabezpieczenie na nieruchomości | hipoteka obciąża księgę wieczystą | podstawa do wykreślenia hipoteki |
| Koszty odsetkowe i marże | regularnie opłacane w każdej racie | pełen zwrot na rzecz kredytobiorcy |
| Konieczność dalszej spłaty | obowiązkowa według harmonogramu | brak obowiązku dalszych wpłat |
Zestawienie dowodzi, że wyeliminowanie kontraktu z obrotu prawnego przywraca pełną stabilność majątkową kredytobiorcy.
Wstrzymanie spłaty rat, czyli jak złożyć wniosek o zabezpieczenie roszczenia
Wielomiesięczne oczekiwanie na wyrok nie musi oznaczać konieczności dalszego przelewania środków do banku. Kredytobiorcy mogą złożyć wniosek o zabezpieczenie roszczenia, co pozwala legalnie wstrzymać obowiązek spłaty rat na czas trwania postępowania sądowego.
Zabezpieczenie powództwa to środek tymczasowy udzielany przez sąd w celu ochrony interesów powoda na czas procesu. Sądy udzielają zabezpieczenia, gdy roszczenie zostanie uprawdopodobnione, a kredytobiorca wykaże interes prawny. Taka sytuacja występuje bezsprzecznie, gdy suma dotychczasowych wpłat pokryła już nominalny kapitał wypłacony przez bank.
Warunki formalne i wpływ orzecznictwa europejskiego
Znaczący wpływ na praktykę polskich sądów wywarło orzeczenie TSUE w sprawie C-287/22. Trybunał wskazał, że odmowa wstrzymania płatności rat na czas procesu pozbawia konsumenta pełnej ochrony gwarantowanej przez unijne prawo. W efekcie sądy powszechne regularnie wydają postanowienia zabezpieczające.
Wniosek o zabezpieczenie można zawrzeć bezpośrednio w pozwie lub złożyć na późniejszym etapie sprawy. Do wniosku dołącza się wyliczenia dowodzące, że dalsza spłata powiększałaby nienależną nadpłatę na rzecz instytucji finansowej.
Bezpieczeństwo kredytobiorcy po uzyskaniu zabezpieczenia
Prawomocne postanowienie sądu zabezpieczające powództwo roztacza nad konsumentem parasol ochronny:
- bank nie ma prawa wypowiedzieć umowy kredytu z powodu zaprzestania spłat,
- instytucja finansowa nie może wszcząć działań windykacyjnych ani egzekucyjnych,
- bank otrzymuje zakaz przekazywania negatywnych wpisów do Biura Informacji Kredytowej (BIK),
- kredytobiorca legalnie zatrzymuje środki finansowe w domowym budżecie.
Wstrzymanie płatności zdejmuje z frankowicza comiesięczny ciężar finansowy jeszcze przed ostatecznym wyrokiem.
Praktyczna wskazówka: Złożenie wniosku o zabezpieczenie powództwa razem z pozwem pozwala zaoszczędzić na opłatach sądowych, ponieważ wniosek składany w pozwie nie podlega dodatkowej opłacie skarbowej ani sądowej.
Koszty związane z procesem sądowym i pomoc kancelarii prawnej
Dochodzenie roszczeń przeciwko bankom wiąże się z koniecznością uiszczenia określonych opłat urzędowych. Ustawodawca przewidział jednak preferencyjne warunki dla osób posiadających status konsumenta.
Opłata sądowa od pozwu frankowego jest stała i wynosi maksymalnie 1 000 zł, bez względu na wartość dochodzonej kwoty. Do tego dochodzi opłata skarbowa od pełnomocnictwa w kwocie 17 zł. Ewentualna zaliczka na biegłego sądowego pojawia się rzadko, a jej wysokość zależy od decyzji konkretnego składu orzekającego.
Wynagrodzenie pełnomocnika i zwrot kosztów procesu
Kancelaria prawna reprezentująca frankowicza stosuje najczęściej model rozliczenia łączący opłatę wstępną z premią za sukces, czyli success fee. Opłata początkowa pokrywa przygotowanie dokumentów i prowadzenie sprawy, natomiast premia jest należna dopiero po uzyskaniu korzystnego orzeczenia.
Wygrana w sądzie skutkuje nałożeniem na bank obowiązku zwrotu kosztów zastępstwa procesowego. Zgodnie z Kodeksem postępowania cywilnego strona przegrywająca sprawę musi zwrócić przeciwnikowi wydatki poniesione na opłatę sądową oraz urzędowe koszty reprezentacji przez zawodowego pełnomocnika.
Postępowanie sądowe a ugoda oferowana przez bank
W obliczu ugruntowanej linii orzeczniczej banki proponują konsumentom dobrowolne porozumienia. Ugoda polega najczęściej na przeliczeniu kredytu tak, jakby od początku był zaciągnięty w złotówkach i oparty na stawce WIBOR.
Takie rozwiązanie rzadko jest finansowo opłacalne. Zamiana franka na wskaźnik WIBOR naraża kredytobiorcę na wysokie koszty odsetkowe wynikające ze zmian stóp procentowych w Polsce. W sporach obejmujących kredyty walutowe Olsztyn, unieważnienie umowy w sądzie zapewnia znacznie wyższą korzyść majątkową niż jakakolwiek propozycja ugodowa. Podobne wątpliwości budzi obecnie konstrukcja złotowych umów hipotecznych, w których konsumenci weryfikują usunięcie WIBOR z umowy kredytu hipotecznego ze względu na nieprawidłowości w ustalaniu wskaźników referencyjnych.
Dlaczego unieważnienie kredytu frankowego definitywnie rozwiązuje spór z bankiem
Pozew sądowy pozostaje jedynym sposobem na całkowite i trwałe zlikwidowanie toksycznego długu. Eliminacja umowy kredytowej z obrotu prawnego przywraca równowagę majątkową konsumenta i usuwa niepewność związaną z wahaniami kursów walutowych.
Wybór ścieżki procesowej prowadzi do jednoznacznych korzyści:
1. Całkowite wyzerowanie salda zadłużenia w systemie bankowym.
2. Zwrot wszystkich nienależnie pobranych odsetek, marż i prowizji.
3. Wykreślenie wpisu hipoteki z Działu IV księgi wieczystej.
4. Możliwość uzyskania ustawowych odsetek za opóźnienie za czas trwania procesu.
5. Trwałe uwolnienie się od wieloletniego zobowiązania finansowego.
Samodzielna walka z instytucją finansową wymaga wiedzy procesowej i znajomości orzecznictwa. Kancelaria Prawna Paweł Tołoczko świadczy pomoc prawną w sporach z instytucjami finansowymi, reprezentując klientów stacjonarnie oraz w formule konsultacji zdalnych. Skonsultuj swoją umowę i sprawdź ofertę obejmującą kredyty frankowe Olsztyn, aby poznać precyzyjne wyliczenie swoich roszczeń.
Najczęściej zadawane pytania o unieważnienie kredytu frankowego
1. Czy po unieważnieniu umowy bank może żądać dodatkowego wynagrodzenia za kapitał?
Nie, Trybunał Sprawiedliwości Unii Europejskiej wykluczył możliwość domagania się przez banki wynagrodzenia za korzystanie z kapitału lub waloryzacji świadczenia. Bank ma prawo żądać wyłącznie zwrotu nominalnej kwoty wypłaconego kapitału.
2. Ile wynosi opłata sądowa od pozwu o unieważnienie umowy kredytu?
Dla konsumenta opłata sądowa od pozwu jest stała i wynosi maksymalnie 1 000 zł, bez względu na wysokość dochodzonego roszczenia. Do pozwu należy również dołączyć opłatę skarbową od pełnomocnictwa w wysokości 17 zł.
3. Czy można pozwać bank po całkowitej spłacie kredytu frankowego?
Tak, spłacenie kredytu nie zamyka drogi do dochodzenia roszczeń przed sądem. Kredytobiorca może żądać stwierdzenia nieważności umowy oraz zwrotu wszystkich wpłaconych środków na podstawie przepisów o bezpodstawnym wzbogaceniu.
4. Co dzieje się z hipoteką po prawomocnym wyroku sądu?
Prawomocny wyrok unieważniający umowę kredytu stanowi formalną podstawę do wykreślenia hipoteki z księgi wieczystej nieruchomości. Kredytobiorca składa wniosek do sądu wieczystoksięgowego wraz z odpisem prawomocnego orzeczenia.
Grafiki w tym wpisie powstały przy pomocy AI
Paweł Tołoczko
Jestem radcą prawnym, absolwentem Wydziału Prawa i Administracji Uniwersytetu Warmińsko-Mazurskiego w Olsztynie, gdzie uzyskałem tytuł magistra prawa. Jako radca prawny świadczę pomoc prawną zarówno przedsiębiorcom, jak i klientom indywidualnym. Specjalizuje się w prawie konsumenckim, z powodzeniem reprezentuje klientów w sporach sądowych, w szczególności w sprawach dotyczących kredytów waloryzowanych do walut obcych w tym frankowych i euro, roszczeń przeciwko bankom oraz ochrony praw konsumentów. W swojej praktyce prowadzę również sprawy z zakresu prawa rodzinnego i rozwodowego oraz dochodzenia odszkodowań i zadośćuczynień za szkody na osobie. W swojej pracy stawiam na rzetelność, indywidualne podejście do każdej sprawy oraz poszukiwanie skutecznych i praktycznych rozwiązań prawnych.
